Die Mietausfallversicherung für Vermieter ersetzt die Miete, wenn ein Mieter nicht zahlt. Für Eigentümer einer vermieteten Wohnung und für Eigentümer eines Mehrfamilienhauses sieht derselbe Vorgang in der Kasse sehr unterschiedlich aus. Eine einzelne Wohnung trägt den Ausfall allein. In einem Haus mit mehreren Wohnungen läuft die Miete der anderen Parteien weiter, während eine Wohnung Kosten für Räumung, Entrümpelung und Instandsetzung auslöst.
Dieser Ratgeber zeigt das an zwei Rechenbeispielen aus Leipzig: einem Zahlungsausfall in einer Wohnung in der Südvorstadt und einem Mietnomaden in einem Mehrfamilienhaus in Plagwitz. Danach stehen die Stellen, an denen der Schutz endet. Die Beträge sind Annahmen für die Rechnung. Sie sind keine Leistungszusage eines Versicherers.
Wir sind gerne für Sie da
Vereinbaren Sie einfach einen Beratungstermin – wir freuen uns auf Ihre Nachricht.
Nach den Ergebnissen des Statistischen Bundesamtes lebten 2024 und 2025 jeweils 2,1 Prozent der Bevölkerung in Haushalten mit Zahlungsrückständen bei Miete oder Hypothek. Bei armutsgefährdeten Menschen lag der Anteil 2025 bei 4,2 Prozent. Für Vermieter in Sachsen ist das ein planbares Risiko, sobald die Miete einen Kredit, die Hausgeldumlage oder die Instandhaltung tragen muss.
Warum Wohnung und Mehrfamilienhaus unterschiedlich betroffen sind
Eine Eigentumswohnung hat eine Mietquelle. Bleibt diese Miete aus, fehlt der gesamte Ertrag dieser Wohnung. Ein Mehrfamilienhaus hat mehrere Mietquellen. Fällt eine Wohnung aus, tragen die übrigen den Großteil der Einnahmen. Dafür trifft ein Schaden an Böden, Türen und Leitungen in dieser einen Wohnung oft höher aus als der reine Mietrückstand.
Lage des Eigentümers
Was bei einem Zahlungsausfall zuerst fehlt
Was zusätzlich teuer wird
Vermietete Wohnung, eine Mietpartei
Die gesamte Mieteinnahme dieser Wohnung
Kreditrate, Hausgeld, laufende Nebenkosten, die der Vermieter vorlegt
Mehrfamilienhaus, mehrere Wohnungen
Die Miete einer Wohnung, die übrigen laufen weiter
Entrümpelung, Instandsetzung, längere Neuvermietung dieser einen Einheit
Haus mit Wohnen und Gewerbe
Je nach Tarif nur die Wohnungen oder auch die Gewerbeeinheit
Gewerbe steht in vielen Policen unter eigenen Regeln
Beispiel: Mietausfall in einer vermieteten Wohnung
Eine Eigentümerin vermietet eine Dreizimmerwohnung in Leipzig-Südvorstadt. Die Kaltmiete beträgt 820 Euro, die Vorauszahlung auf die Nebenkosten 210 Euro. Zusammen sind das 1.030 Euro im Monat. Die Kaution liegt bei drei Kaltmieten, also 2.460 Euro. Das entspricht der gesetzlichen Obergrenze in § 551 BGB.
Nach der Rückgabe bleibt oft zuerst der offene Mietrückstand. Schäden an der Wohnung sind ein zweiter Posten.
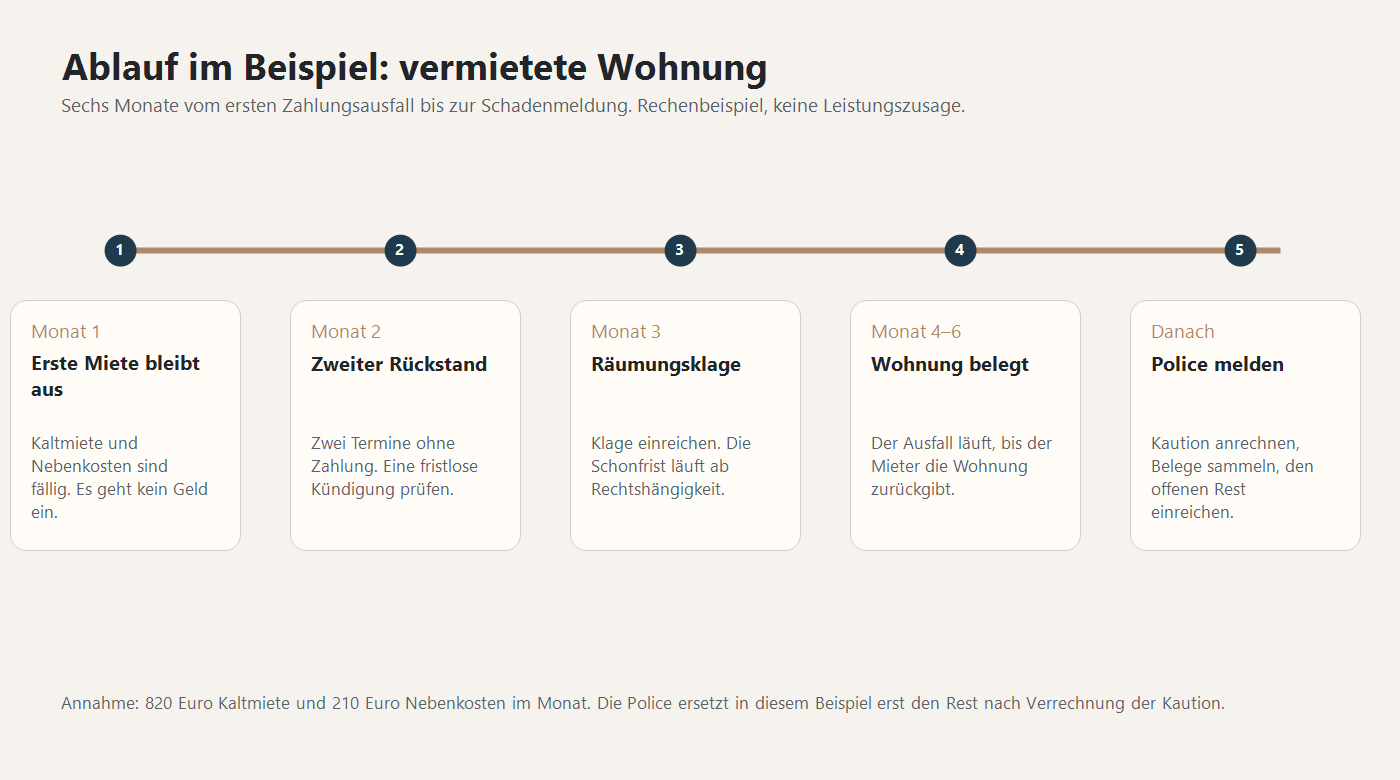
Im März geht kein Geld ein. Im April ebenfalls nicht. Damit liegen zwei aufeinanderfolgende Termine im Rückstand. § 543 Absatz 2 Nummer 3 BGB erlaubt dann die fristlose Kündigung, wenn der Mieter für zwei aufeinanderfolgende Termine mit der Miete oder einem nicht unerheblichen Teil der Miete in Verzug ist. Dieselbe Vorschrift erlaubt die Kündigung auch, wenn der Rückstand über mehr als zwei Termine die Höhe von zwei Monatsmieten erreicht. Der Kleine Leitfaden Wohnraummietrecht des Bundesministeriums der Justiz erläutert die Grundregeln des Wohnraummietrechts in verständlicher Form.
In diesem Beispiel kündigt die Eigentümerin im zweiten Monat und reicht im dritten Monat die Räumungsklage ein. Die Wohnung wird erst nach insgesamt sechs Monaten zurückgegeben. Der offene Betrag aus Kaltmiete und Nebenkosten liegt dann bei 6 × 1.030 Euro = 6.180 Euro.
Ablauf im Rechenbeispiel einer vermieteten Wohnung in Leipzig-Südvorstadt.
Annahmen der Beispielpolice: Ersatz von Kaltmiete und umlagefähigen Nebenkosten für höchstens sechs Monate. Die Kaution wird zuerst auf den Rückstand angerechnet. Ein weiterer Selbstbehalt ist in diesem Beispiel nicht vorgesehen. Sachschäden an der Wohnung sind in diesem ersten Beispiel nicht entstanden.
Die Kaution ist Geld des Mieters, das die Eigentümerin schon hält. Sie ist kein Betrag, den die Versicherung auszahlt. Viele Tarife setzen genau an dieser Stelle an: Erst wird die Sicherheit verbraucht, danach ersetzt die Police den weiteren Ausfall bis zur vereinbarten Monatshöchstgrenze.
Schonfrist: Zahlt der Mieter den Rückstand, wird die fristlose Kündigung unwirksam. Bei Wohnraum gilt das nach § 569 Absatz 3 Nummer 2 BGB bis zum Ablauf von zwei Monaten nach Rechtshängigkeit der Räumungsklage, also in der Regel nach Zustellung der Klage. Eine öffentliche Stelle kann die Zahlung auch zusagen. Hat der Vermieter in den letzten zwei Jahren schon einmal auf diesem Weg eine Kündigung verloren, gilt die Schonfrist für die nächste Kündigung nicht. Kommt das Geld, ist der Mietrückstand beglichen. Die Police ersetzt dann diesen beglichenen Zeitraum nicht noch einmal.
Beispiel: Mietnomade in einem Mehrfamilienhaus
Ein Eigentümer hat ein Mehrfamilienhaus mit acht Wohnungen in Leipzig-Plagwitz. Sieben Parteien zahlen. In einer Wohnung zieht jemand ein, zahlt die erste Miete und danach nicht mehr. Die Wohnung wird über acht Monate belegt. Bei der Rückgabe nach § 546 BGB liegen Möbel, Müll und Schäden an Böden und Türen. Wie Vermieter solche Fälle früher erkennen und welche Schritte danach helfen, steht im Beitrag Was ein Mietnomade ist und wie Sie sich dagegen schützen.
Im Mehrfamilienhaus betrifft der Ausfall eine Wohnung. Das Treppenhaus und die übrigen Mietparteien bleiben davon zuerst unberührt.
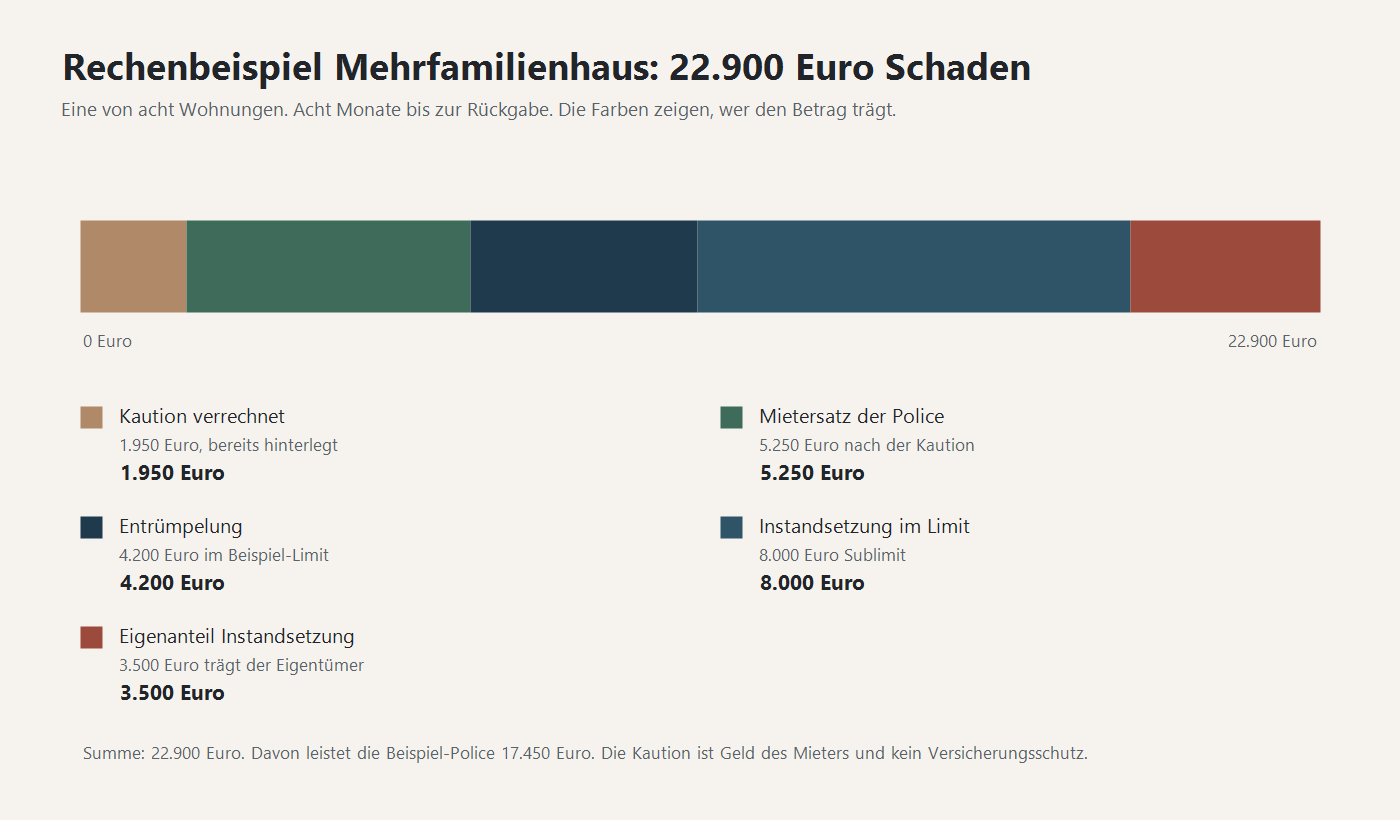
Die betroffene Wohnung kostet 650 Euro kalt und 250 Euro Nebenkosten, zusammen 900 Euro im Monat. Die Kaution beträgt 1.950 Euro. Acht Monate ohne Zahlung sind 7.200 Euro. Entrümpelung und Entsorgung kosten in diesem Beispiel 4.200 Euro. Die Instandsetzung kostet 11.500 Euro. Zusammen sind das 22.900 Euro.
Annahmen der erweiterten Beispielpolice: Mietersatz für bis zu zwölf Monate nach Anrechnung der Kaution. Entrümpelung bis 5.000 Euro, deshalb sind 4.200 Euro in diesem Beispiel gedeckt. Instandsetzung bis 8.000 Euro. Darüber bleibt der Betrag beim Eigentümer. Die Wohngebäudeversicherung ist für Feuer, Leitungswasser, Sturm und Hagel zuständig. Ein von der Mietpartei verursachter Verwahrlosungsschaden fällt darunter nicht.
Eine Wohnung von acht. Die Beispielpolice übernimmt 17.450 Euro. 1.950 Euro kommen aus der Kaution, 3.500 Euro bleiben beim Eigentümer.
Posten
Schaden
Wer ihn in diesem Beispiel trägt
Mietausfall acht Monate
7.200 Euro
1.950 Euro Kaution, 5.250 Euro Mietausfallversicherung
Entrümpelung
4.200 Euro
Mietnomaden-Baustein, weil das Limit von 5.000 Euro reicht
Police 17.450 Euro, Kaution 1.950 Euro, Eigentümer 3.500 Euro
Die anderen sieben Wohnungen zahlen in diesem Beispiel weiter. Das Haus verliert also nicht seine gesamten Einnahmen. Trotzdem fehlt über acht Monate die Miete einer Einheit, und die Instandsetzung kommt auf einmal. Wer das Haus finanziert hat, merkt das an der Liquidität, auch wenn die übrigen Mieten den Kredit noch tragen. Der spezielle Baustein dafür ist die Mietnomadenversicherung. Sie ist in vielen Tarifen ein Teil der Mietausfallversicherung und in anderen ein eigener Vertrag. Die Bedingungen nennen die Grenzen, nicht der Produktname.
Wo der Versicherungsschutz endet
Die folgenden Stellen kehren in der Beratung in Leipzig immer wieder. Ob sie in einer konkreten Police stehen, ergibt nur der Bedingungstext. Die Bundesanstalt für Finanzdienstleistungsaufsicht beschreibt für Verbraucher, worauf es beim Versicherungsvertrag ankommt: auf die vereinbarten Leistungen und auf die Ausschlüsse.
Situation
Was daraus für den Schutz folgt
Der Rückstand bestand schon vor Beginn der Police
Der bekannte Ausfall bleibt außerhalb des Vertrags. Versichert ist der neue Vorgang nach Versicherungsbeginn.
Der Mieter zahlt innerhalb der Schonfrist
Die Kündigung wird unwirksam, die Miete ist beglichen. Die Police zahlt diesen Zeitraum nicht zusätzlich.
Die Wohnung steht zwischen zwei Mietern leer
Ohne laufenden Mietvertrag fehlt der versicherte Mietausfall. Leerstand ist ein eigenes Thema.
Die Wohnung ist nach einem Brand oder Leitungswasserschaden unbewohnbar
Dafür ist der Mietausfall in der Wohngebäudeversicherung vorgesehen, solange der Sachschaden versichert ist.
Der Tarif verlangt eine Bonitätsauskunft, der Vermieter holt sie nicht ein
Der Versicherer kann die Leistung kürzen oder ablehnen.
Gewöhnliche Abnutzung oder ein Streit über Schönheitsreparaturen
Das bleibt Mietrecht. Die Mietausfallpolice ersetzt diesen Streit nicht.
Verwandte nutzen die Wohnung
Viele Bedingungen nehmen Angehörige aus dem Schutz.
Der Schaden liegt über dem Sublimit
Gezahlt wird bis zur vereinbarten Grenze. Der Rest bleibt beim Eigentümer, wie die 3.500 Euro im Haus-Beispiel.
Im Haus gibt es Gewerbe
Wohn- und Gewerbeeinheiten brauchen oft eine ausdrückliche Vereinbarung.
Zwei Mietausfälle, zwei Verträge: Die Wohngebäudeversicherung ersetzt entgangene Miete, wenn ein versicherter Sachschaden die Wohnung unbewohnbar macht. Die Mietausfallversicherung ersetzt die Miete, wenn der Mieter nicht zahlt. Beide Bausteine stehen nebeneinander. Einer ersetzt den anderen nicht.
Welche Police welche Aufgabe hat
Eigentümer vermieteter Wohnungen und Mehrfamilienhäuser arbeiten in der Praxis mit mehreren Verträgen. Jeder deckt einen anderen Vorgang ab.
Vertrag
Aufgabe im Schadenfall
Mietausfallversicherung, oft mit Mietnomaden-Baustein
Ersatz der ausgefallenen Miete für eine vereinbarte Zahl von Monaten, nach Anrechnung der Kaution. Je nach Tarif auch Entrümpelung, Desinfektion und Instandsetzung bis zum Limit.
Gebäude nach Feuer, Leitungswasser, Sturm und Hagel. Mietausfall, solange die Wohnung wegen eines solchen Schadens nicht nutzbar ist. Rahmenverträge für mehrere Häuser beschreibt die Finanzkompass GmbH am Beispiel von Mehrfamilienhäusern.
Vermieter-Rechtsschutz
Kosten für Anwalt, Gericht und Gutachten, wenn gekündigt, geräumt oder über die Betriebskosten gestritten wird.
Die Police greift in dem Rahmen, den der Antrag und die Bedingungen festlegen. Diese Punkte klären Eigentümer in Leipzig und im übrigen Sachsen vor der Unterschrift:
Welche Wohnungen sind genannt, und gilt der Schutz je Wohnung oder für das ganze Haus?
Wie viele Monate Miete sind höchstens versichert, und zählen Nebenkosten mit?
Wird die Kaution zuerst angerechnet, und gibt es einen weiteren Selbstbehalt?
Ab wann zahlt der Tarif: nach dem Rückstand, nach der Kündigung oder erst nach der Räumung?
Welche Summe gilt für Entrümpelung, Schädlingsbekämpfung und Instandsetzung?
Sind Gewerbe, möbliertes Wohnen, Verwandte und bereits bekannte Rückstände ausgeschlossen?
Welche Unterlagen verlangt der Versicherer beim Einzug, etwa eine Bonitätsauskunft und den Nachweis pünktlicher Mieten aus dem vorherigen Vertrag?
Läuft der Vertrag mit dem einzelnen Mietverhältnis oder jahrelang über das Objekt?
Beiträge für die Absicherung der Vermietung werden in der Einkommensteuer oft als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung angesetzt. Ob das im Einzelfall zutrifft, ergibt die eigene Steuererklärung. Wer die Mieteinnahme über mehrere Wohnungen plant, findet die wirtschaftliche Seite im Beitrag Renditechancen für Wohnungsvermieter der Finanzkompass GmbH.
Häufige Fragen zur Mietausfallversicherung
Ersetzt die Mietausfallversicherung jede ausbleibende Miete?
Sie ersetzt die Miete in dem Zeitraum und bis zu der Summe, die der Tarif nennt. Vorher wird in vielen Verträgen die Kaution angerechnet. Ein Rückstand, der schon vor Vertragsbeginn bestand, bleibt außen vor.
Sind Mietnomaden automatisch mitversichert?
Nur wenn Entrümpelung, Verwahrlosung und vorsätzliche Beschädigung im Vertrag stehen. Ein reiner Mietersatz deckt die fehlende Miete. Die Kosten für die Wiederherstellung der Wohnung brauchen ein eigenes Limit, wie die 8.000 Euro im Beispiel aus Plagwitz.
Zahlt die Versicherung während der Schonfrist?
Zahlt der Mieter innerhalb der Frist aus § 569 BGB, wird die Kündigung unwirksam und der Rückstand ist beglichen. Die Versicherung ersetzt einen Betrag, der danach noch offen ist. Einen bereits ausgeglichenen Rückstand zahlt sie nicht noch einmal.
Gilt der Schutz für jede Wohnung im Mehrfamilienhaus?
Das steht in der Versicherungssumme und im versicherten Objekt. Manche Verträge nennen jede Wohnung, andere arbeiten mit einer Höchstentschädigung je Schaden und je Jahr. Ein Haus mit acht Wohnungen braucht diese Grenze ausdrücklich, sonst kann der zweite Schaden im selben Jahr leer ausgehen.
Deckt die Police den Leerstand zwischen zwei Mietern?
Der Leerstand ohne Mietvertrag ist ein anderer Vorgang. Die Mietausfallversicherung setzt einen Mieter voraus, der die geschuldete Miete nicht zahlt.
Reichen Wohngebäudeversicherung und Rechtsschutz aus?
Die Wohngebäudeversicherung trägt den Mietausfall nach einem versicherten Gebäudeschaden. Der Rechtsschutz trägt das Verfahren. Die Miete eines zahlungsunwilligen Mieters und die Entrümpelung nach einem Mietnomaden bleiben Aufgaben der Mietausfallversicherung.
Fazit für Vermieter in Leipzig
Eine Mietausfallversicherung ist für Eigentümer vermieteter Wohnungen der Schutz der einzigen Mietquelle. Für Eigentümer eines Mehrfamilienhauses ist sie der Schutz der einen Wohnung, die ausfällt, plus der Kosten, die nach einem Mietnomaden in dieser Wohnung liegen. In beiden Beispielen endet der Schutz an Kaution, Monatshöchstgrenze und Sublimit. Was darüber liegt, bleibt beim Eigentümer.
André Brumme und das Team der Finanzkompass GmbH in Leipzig rechnen solche Fälle am konkreten Objekt durch: Wohnung oder Mehrfamilienhaus, Höhe der Miete, Kaution und die Bausteine, die schon in der Wohngebäudeversicherung stehen. Ein Gespräch klärt, welche Lücke in Ihrem Vertrag noch offen ist.